Sprzedaż niezabudowanej działki przez podatnika VAT nie zawsze oznacza konieczność doliczenia podatku do ceny. Ustawa o VAT przewiduje zwolnienie dla dostawy terenów niezabudowanych innych niż tereny budowlane.
W praktyce problem pojawia się wtedy, gdy miejscowy plan zagospodarowania przestrzennego nie daje prostej odpowiedzi. Grunt może być przeznaczony przede wszystkim na zieleń, rekreację czy inne cele niebudowlane, a jednocześnie plan dopuszcza na nim drogi, infrastrukturę techniczną, obiekty małej architektury albo inne elementy wymagające wykonania określonych obiektów budowlanych.
Czy sama możliwość zrealizowania na działce jakiegokolwiek obiektu powoduje, że staje się ona „terenem budowlanym” i jej sprzedaż traci zwolnienie z VAT?
Do tego problemu odniósł się Naczelny Sąd Administracyjny w wyroku z 27 stycznia 2026 r., I FSK 745/23. Stanowisko NSA jest korzystne dla podatników: decydujące znaczenie ma podstawowe przeznaczenie terenu wynikające z planu miejscowego, a nie sama możliwość realizacji na nim obiektów służących funkcji uzupełniającej.
Kiedy sprzedaż niezabudowanego gruntu jest zwolniona z VAT?
Zgodnie z art. 43 ust. 1 pkt 9 ustawy o VAT zwolniona z podatku jest:
dostawa terenów niezabudowanych innych niż tereny budowlane.
Oznacza to, że przy sprzedaży niezabudowanej nieruchomości trzeba przede wszystkim ustalić, czy na potrzeby VAT mamy do czynienia z terenem budowlanym.
Jeżeli tak – zwolnienie z art. 43 ust. 1 pkt 9 nie znajdzie zastosowania.
Jeżeli natomiast grunt nie jest terenem budowlanym – jego dostawa może korzystać z tego zwolnienia.
Trzeba przy tym pamiętać o jeszcze jednej rzeczy. Powyższa analiza ma znaczenie wtedy, gdy sprzedający dokonuje sprzedaży jako podatnik VAT.
Jeżeli osoba fizyczna sprzedaje nieruchomość w ramach zwykłego zarządu swoim majątkiem prywatnym i nie występuje przy tej transakcji jako podatnik, sprzedaż pozostaje poza zakresem VAT. Nie ma wówczas potrzeby szukania zwolnienia – podatku po prostu nie stosujemy.
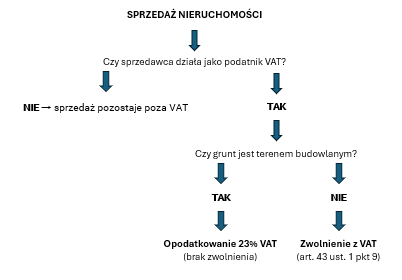
Są to zatem dwa różne pytania:
Czy sprzedający działa jako podatnik VAT?
↓
jeżeli TAK
Czy sprzedawany grunt jest terenem budowlanym?
↓
dopiero odpowiedź na to pytanie pozwala ustalić możliwość zastosowania zwolnienia z art. 43 ust. 1 pkt 9 ustawy o VAT.
dopiero odpowiedź na to pytanie pozwala ustalić możliwość zastosowania zwolnienia z art. 43 ust. 1 pkt 9 ustawy o VAT.
Definicję zawiera art. 2 pkt 33 ustawy o VAT.
Za tereny budowlane uznaje się grunty przeznaczone pod zabudowę zgodnie z miejscowym planem zagospodarowania przestrzennego, a w przypadku jego braku – zgodnie z decyzją o warunkach zabudowy i zagospodarowania terenu.
Na pierwszy rzut oka reguła wydaje się prosta.
Jeżeli MPZP przeznacza grunt pod zabudowę mieszkaniową, usługową czy przemysłową, zasadniczo mamy do czynienia z terenem budowlanym.
Problemy zaczynają się przy bardziej rozbudowanych zapisach planu.
Plan może bowiem określać:
- podstawowe przeznaczenie terenu,
- przeznaczenie dopuszczalne lub uzupełniające,
- szczegółowe zasady jego zagospodarowania.
I właśnie wtedy pojawia się pytanie: które z tych postanowień decyduje o charakterze gruntu na potrzeby VAT?
Zieleń urządzona, ale z możliwością budowy – spór z KIS
Sprawa rozpoznana przez NSA dotyczyła dwóch niezabudowanych działek.
W miejscowym planie zagospodarowania przestrzennego zostały one oznaczone symbolem ZP – tereny zieleni urządzonej.
Ich podstawowym przeznaczeniem była zieleń urządzona obejmująca urządzone i utrzymane zespoły drzew, krzewów oraz zieleni niskiej.
Na tym plan się jednak nie kończył.
Jako przeznaczenie uzupełniające dopuszczał na tych terenach m.in.:
- obiekty małej architektury,
- sieci i urządzenia infrastruktury technicznej, w tym oświetlenie,
- ciągi piesze i rowerowe,
- określone dojazdy i dojścia,
- budowle hydrotechniczne,
- niektóre drogi i dojazdy.
Spółka planująca sprzedaż działek uznała, że grunty nie są terenami budowlanymi, a ich sprzedaż powinna korzystać ze zwolnienia z VAT.
Dyrektor KIS zajął inne stanowisko.
KIS: skoro można coś wybudować, grunt jest budowlany
Podejście organu było bardzo szerokie.
Zdaniem Dyrektora KIS nie wystarczyło spojrzeć na podstawowe przeznaczenie działek jako terenów zieleni urządzonej.
Skoro plan pozwalał na wykonanie określonych obiektów – nawet tylko uzupełniających podstawową funkcję terenu – organ uznał, że działki należy traktować jako grunty przeznaczone pod zabudowę.
Konsekwencja podatkowa była istotna.
Jeżeli działki stanowiły tereny budowlane, ich sprzedaż nie mogła korzystać ze zwolnienia przewidzianego w art. 43 ust. 1 pkt 9 ustawy o VAT.
Sprawa trafiła najpierw do WSA w Krakowie, który nie zgodził się z organem i uchylił interpretację. Dyrektor KIS złożył skargę kasacyjną.
NSA ją oddalił.
NSA: decyduje podstawowe przeznaczenie terenu
Naczelny Sąd Administracyjny potwierdził, że dla określenia, czy grunt jest przeznaczony pod zabudowę, decydujące znaczenie ma jego podstawowe przeznaczenie wynikające z miejscowego planu zagospodarowania przestrzennego.
Funkcje dodatkowe lub dopuszczalne, jeżeli mają charakter pomocniczy, jedynie uzupełniają zasadniczy sposób wykorzystania terenu.
Nie zmieniają automatycznie jego charakteru.
W przypadku rozpoznawanym przez NSA podstawowym przeznaczeniem była zieleń urządzona. Możliwość wykonania ścieżek, oświetlenia, infrastruktury technicznej, małej architektury czy innych obiektów służyła właśnie prawidłowemu wykorzystaniu terenu zgodnie z jego podstawową funkcją.
Innymi słowy: park nie staje się terenem budowlanym tylko dlatego, że można postawić w nim ławkę, wykonać oświetlenie czy ścieżkę rowerową.
NSA nie zaakceptował więc podejścia, zgodnie z którym każda przewidziana przez plan możliwość realizacji jakiegokolwiek obiektu automatycznie przesądza o budowlanym charakterze nieruchomości.
Przeznaczenie podstawowe a uzupełniające – dlaczego ta różnica jest ważna?
Wyrok ma znaczenie wykraczające poza działki oznaczone symbolem ZP.
W miejscowych planach bardzo często obok głównej funkcji danego terenu pojawiają się dodatkowe sposoby jego zagospodarowania.
Możemy mieć przykładowo teren przeznaczony zasadniczo na zieleń, rekreację lub inne cele niebudowlane, na którym plan dopuszcza jednocześnie określone elementy infrastruktury.
Sama obecność takich zapisów nie oznacza jeszcze, że cały grunt staje się terenem budowlanym dla celów VAT.
Można to uprościć następująco:
| Zapisy MPZP | Możliwe znaczenie dla VAT |
| podstawowe przeznaczenie pod zabudowę | zasadniczo teren budowlany |
| podstawowe przeznaczenie niebudowlane | możliwe zwolnienie z VAT |
| dopuszczona mała architektura | sama nie przesądza o budowlanym charakterze gruntu |
| infrastruktura techniczna służąca podstawowej funkcji terenu | sama nie musi zmieniać charakteru gruntu |
| ciągi piesze, rowerowe lub dojazdy o funkcji pomocniczej | nie muszą oznaczać terenu budowlanego |
| funkcja uzupełniająca pozwalająca na znacznie szerszą zabudowę | wymaga szczegółowej analizy MPZP |
wymaga szczegółowej analizy MPZP
Przeznaczenia uzupełniającego nie można jednak zawsze ignorować
Z wyroku NSA nie należy wyciągać zbyt daleko idącego wniosku, że przy ocenie VAT zawsze wystarczy przeczytać jedną pozycję w legendzie planu miejscowego.
Sąd nie stwierdził, że przeznaczenie uzupełniające nigdy nie ma znaczenia.
W konkretnej sprawie dopuszczone obiekty miały charakter pomocniczy wobec podstawowego przeznaczenia działek jako zieleni urządzonej. Umożliwiały realizację tej funkcji, zamiast ją zastępować.
To istotna różnica.
Jeżeli plan określa grunt jako zasadniczo niebudowlany, ale jednocześnie dopuszcza na nim zabudowę o szerokim i samodzielnym charakterze, ocena podatkowa może wymagać znacznie dokładniejszej analizy.
Nie wystarczy więc sprawdzić symbolu działki na rysunku planu.
Trzeba przeczytać również część tekstową MPZP, w szczególności regulacje dotyczące przeznaczenia podstawowego, dopuszczalnego sposobu zagospodarowania oraz parametrów ewentualnej zabudowy.
Wyrok z 2026 r. potwierdza wcześniejszą linię NSA
Warto zwrócić uwagę, że wyrok I FSK 745/23 nie stanowi całkowitego zwrotu w orzecznictwie.
NSA sam wskazał, że stanowisko przypisujące podstawowemu przeznaczeniu gruntu decydujące znaczenie jest już utrwalone w orzecznictwie sądu.
W uzasadnieniu przywołano m.in. wyroki:
- z 15 października 2014 r., I FSK 1115/13,
- z 6 lipca 2017 r., I FSK 1883/15,
- z 9 czerwca 2017 r., I FSK 1650/15,
- z 19 października 2018 r., I FSK 1992/16,
- z 14 kwietnia 2021 r., I FSK 1033/19.
Wyrok z 27 stycznia 2026 r. jest więc kolejnym potwierdzeniem, że pomocnicze możliwości zagospodarowania nie powinny przesądzać o budowlanym charakterze gruntu, jeżeli nie zmieniają jego podstawowej funkcji określonej w MPZP.
A co, jeżeli dla działki nie ma miejscowego planu?
Brak MPZP nie oznacza automatycznie, że nieruchomość jest terenem niebudowlanym.
Definicja zawarta w art. 2 pkt 33 ustawy o VAT odwołuje się również – w przypadku braku planu miejscowego – do decyzji o warunkach zabudowy i zagospodarowania terenu.
Dlatego przy braku MPZP trzeba ustalić, czy dla gruntu została wydana odpowiednia decyzja określająca jego przeznaczenie pod zabudowę.
To szczególnie istotne przy przygotowywaniu transakcji z wyprzedzeniem. Status działki na potrzeby VAT powinien być ustalany w oparciu o dokumenty i stan istniejący w momencie istotnym dla konkretnej sprzedaży.
Zwolnienie z VAT nie zawsze oznacza korzyść dla stron
Stwierdzenie, że sprzedaż gruntu korzysta ze zwolnienia z VAT, nie powinno kończyć analizy ekonomicznej transakcji.
Dla sprzedającego znaczenie mogą mieć wcześniejsze odliczenia VAT związane z nieruchomością i ewentualne obowiązki korekty.
Dla kupującego różnica pomiędzy transakcją opodatkowaną a zwolnioną może natomiast wpływać na koszt nabycia oraz sposób jego podatkowego rozliczenia.
Trzeba też pamiętać o relacji VAT i podatku od czynności cywilnoprawnych. Sposób opodatkowania sprzedaży nieruchomości VAT może wpływać na wystąpienie PCC po stronie nabywcy.
Dlatego przed przyjęciem, że „zwolnienie z VAT jest korzystniejsze”, warto policzyć całą transakcję po obu stronach.
Co sprawdzić przed sprzedażą niezabudowanej działki?
Przy transakcji dotyczącej niezabudowanego gruntu analiza powinna przebiegać w określonej kolejności
- Czy sprzedający działa jako podatnik VAT?
Jeżeli sprzedaż następuje w ramach zarządu majątkiem prywatnym i sprzedający nie występuje w charakterze podatnika, transakcja może pozostawać poza zakresem VAT.
Jeżeli działa jako podatnik – przechodzimy dalej. - Czy działka jest rzeczywiście niezabudowana?
Zwolnienie z art. 43 ust. 1 pkt 9 dotyczy terenów niezabudowanych. - Czy dla nieruchomości obowiązuje MPZP?
Jeżeli tak, trzeba sprawdzić przede wszystkim podstawowe przeznaczenie gruntu. - Jakie funkcje uzupełniające przewiduje plan?
Należy ustalić, czy dopuszczone obiekty jedynie obsługują podstawową funkcję terenu, czy pozwalają na samodzielną i szerszą zabudowę. - Jeżeli nie ma MPZP – czy wydano decyzję o warunkach zabudowy?
Może ona przesądzić o uznaniu gruntu za teren budowlany na potrzeby VAT. - Jak zwolnienie wpłynie na pozostałe rozliczenia?
Trzeba sprawdzić wcześniejsze odliczenia VAT, ewentualne korekty oraz konsekwencje PCC po stronie nabywcy.
W praktyce można więc przyjąć następujący schemat:
Podsumowanie
Wyrok NSA z 27 stycznia 2026 r., I FSK 745/23, potwierdza istotną zasadę dotyczącą sprzedaży niezabudowanych nieruchomości.
O uznaniu gruntu za teren budowlany nie powinna decydować sama możliwość wykonania na nim jakiegokolwiek obiektu. Kluczowe znaczenie ma podstawowe przeznaczenie nieruchomości wynikające z miejscowego planu zagospodarowania przestrzennego.
Jeżeli podstawową funkcją gruntu jest np. zieleń urządzona, możliwość wykonania infrastruktury technicznej, ciągów pieszych, ścieżek rowerowych czy obiektów małej architektury służących tej funkcji nie musi powodować utraty zwolnienia z VAT.
Nie oznacza to jednak, że przy każdej działce oznaczonej w planie jako teren niebudowlany można automatycznie zastosować zwolnienie.
Plan miejscowy trzeba czytać jako całość. Znaczenie ma zarówno podstawowe przeznaczenie nieruchomości, jak i charakter dopuszczonych funkcji uzupełniających.
Dlatego przy sprzedaży gruntu analiza VAT powinna nastąpić przed ustaleniem ceny i podpisaniem umowy, a nie dopiero przy wystawianiu faktury. Różnica pomiędzy transakcją opodatkowaną a zwolnioną może mieć istotne skutki finansowe zarówno dla sprzedającego, jak i nabywcy.
Podatki w biznesie wymagają właściwych decyzji
Wspieramy przedsiębiorców i spółki w bieżących rozliczeniach podatkowych, analizie skutków planowanych transakcji oraz ograniczaniu ryzyk podatkowych. Łączymy perspektywę prawną, podatkową i biznesową.