Rozliczenie VAT przy sprzedaży nieruchomości należącej do majątku wspólnego małżonków może być znacznie bardziej skomplikowane, niż wynikałoby z samego aktu własności.
Najpierw trzeba ustalić, czy sprzedaż stanowi jeszcze zwykły zarząd majątkiem prywatnym, czy już działalność gospodarczą w rozumieniu przepisów o VAT. Jeżeli transakcja podlega opodatkowaniu, pojawia się kolejne pytanie: kto właściwie jest podatnikiem – jeden z małżonków, każde z nich odrębnie, czy małżonkowie działający wspólnie?
Ostatnie z tych zagadnień nabrało szczególnego znaczenia po wyroku Trybunału Sprawiedliwości Unii Europejskiej z 3 kwietnia 2025 r. w sprawie C-213/24 (Grzera). Trybunał zakwestionował automatyczne traktowanie współdziałających małżonków jako dwóch odrębnych podatników tylko dlatego, że nieruchomość należy do ich majątku wspólnego.
Kiedy sprzedaż prywatnej nieruchomości podlega VAT?
Osoba fizyczna prowadząca działalność gospodarczą nie występuje w charakterze podatnika VAT przy każdej dokonywanej przez siebie czynności.
Ta sama osoba może sprzedać samochód wykorzystywany w działalności gospodarczej jako podatnik VAT, a jednocześnie sprzedać składnik swojego majątku prywatnego, pozostając poza zakresem tego podatku.
Podobna zasada dotyczy nieruchomości.
Sam fakt posiadania statusu przedsiębiorcy czy zarejestrowanego podatnika VAT nie przesądza jeszcze o opodatkowaniu sprzedaży gruntu, mieszkania czy innej nieruchomości.
Kluczowe znaczenie ma to, w jakim charakterze sprzedający występuje przy konkretnej transakcji.
Zwykły zarząd majątkiem czy działalność gospodarcza?
Trybunał wskazał, że osoba fizyczna sprzedająca grunt nie staje się podatnikiem VAT tylko dlatego, że dokonuje jego sprzedaży. Inaczej należy jednak ocenić sytuację, gdy właściciel podejmuje aktywne działania w zakresie obrotu nieruchomościami i angażuje środki podobne do wykorzystywanych przez profesjonalnych handlowców.
Granica pomiędzy sprzedażą majątku prywatnego a działalnością gospodarczą od lat jest przedmiotem sporów z organami podatkowymi.
Trybunał wskazał, że osoba fizyczna sprzedająca grunt nie staje się podatnikiem VAT tylko dlatego, że dokonuje jego sprzedaży. Inaczej należy jednak ocenić sytuację, gdy właściciel podejmuje aktywne działania w zakresie obrotu nieruchomościami i angażuje środki podobne do wykorzystywanych przez profesjonalnych handlowców.
W praktyce można to przedstawić następująco:
| Okoliczności wskazujące na zarząd majątkiem prywatnym | Okoliczności mogące wskazywać na działalność gospodarczą |
| sprzedaż składnika majątku osobistego | zorganizowane przygotowanie nieruchomości do sprzedaży |
| brak aktywnych działań handlowych | uzbrojenie lub inne przygotowanie terenu |
| zwykłe ogłoszenie o sprzedaży | rozbudowane działania marketingowe |
| podział nieruchomości wynikający z racjonalnego zarządzania majątkiem | kompleksowe przygotowanie większej liczby działek do sprzedaży |
| brak profesjonalnej organizacji procesu sprzedaży | zaangażowanie profesjonalnego podmiotu do przygotowania i przeprowadzenia procesu sprzedaży |
Żadna z tych okoliczności nie powinna być jednak oceniana w oderwaniu od pozostałych.
Sam podział działki nie przesądza o VAT
Podział większej nieruchomości na kilka mniejszych działek nie oznacza jeszcze automatycznie, że właściciel rozpoczął działalność gospodarczą w zakresie obrotu nieruchomościami.
Podobnie samo zamieszczenie ogłoszenia o sprzedaży jest normalnym elementem wykonywania prawa własności.
Ryzyko rośnie, gdy poszczególne działania zaczynają tworzyć zorganizowany proces przygotowania nieruchomości do komercyjnej sprzedaży.
Dlatego przy ocenie statusu podatnika warto przeanalizować całą historię nieruchomości:
nabycie nieruchomości
↓
sposób jej dotychczasowego wykorzystania
↓
zmiana przeznaczenia
↓
podział i przygotowanie terenu
↓
działania marketingowe
↓
sposób poszukiwania nabywców
↓
sprzedaż
Dopiero ocena całego procesu pozwala stwierdzić, czy właściciel nadal zarządza majątkiem prywatnym, czy działa już w sposób charakterystyczny dla przedsiębiorcy.
Profesjonalny pełnomocnik nie chroni przed uznaniem sprzedaży za działalność gospodarczą
To jeden z najważniejszych praktycznych wniosków wynikających z wyroku TSUE z 3 kwietnia 2025 r. w sprawie C-213/24.
Sprawa dotyczyła małżonków sprzedających grunty należące do ich majątku wspólnego. Przy przygotowaniu transakcji skorzystali oni z profesjonalnego podmiotu, który jako pełnomocnik podejmował działania mające doprowadzić do przygotowania i sprzedaży nieruchomości.
TSUE uznał, że właściciel może zostać uznany za podatnika VAT również wtedy, gdy aktywnych działań charakterystycznych dla profesjonalnego obrotu nieruchomościami nie wykonuje osobiście, lecz robi to w jego imieniu profesjonalny pełnomocnik.
Nie wystarczy więc argument:
„Ja tylko posiadałem grunt. Całym przygotowaniem sprzedaży zajmowała się zewnętrzna firma.”
Dla celów VAT znaczenie mogą mieć również czynności wykonywane przez pełnomocnika na rzecz i w imieniu właściciela.
W praktyce jest to szczególnie istotne przy większych gruntach inwestycyjnych, których właściciele powierzają wyspecjalizowanym podmiotom przeprowadzenie podziałów, zmian przeznaczenia, przygotowanie dokumentacji czy znalezienie nabywców.
Kto rozlicza VAT, gdy nieruchomość należy do obojga małżonków?
Ustalenie, że sprzedaż stanowi działalność gospodarczą, nie kończy problemu.
Jeżeli nieruchomość należy do majątku wspólnego małżonków, trzeba jeszcze odpowiedzieć na pytanie, kto jest podatnikiem VAT z tytułu jej sprzedaży.
Dotychczas w praktyce krajowej spotykane było podejście polegające na traktowaniu każdego z małżonków jako odrębnego podatnika i przypisywaniu każdemu z nich połowy wartości sprzedaży.
Takie rozwiązanie nie jest jednak oczywiste z punktu widzenia konstrukcji małżeńskiej wspólności majątkowej.
Wspólność majątkowa to nie dwa udziały po 50%
Z chwilą powstania ustawowej wspólności majątkowej określone składniki nabyte przez małżonków trafiają do ich majątku wspólnego.
Z chwilą powstania ustawowej wspólności majątkowej określone składniki nabyte przez małżonków trafiają do ich majątku wspólnego.
W czasie trwania wspólności ustawowej nie można więc przyjąć w sensie cywilnoprawnym, że mąż posiada 50% konkretnej nieruchomości, a żona pozostałe 50%.
Jednocześnie przepisy Kodeksu rodzinnego i opiekuńczego wymagają zgody drugiego małżonka m.in. na czynności prowadzące do zbycia czy obciążenia nieruchomości należącej do majątku wspólnego.
Mechaniczne przenoszenie na VAT konstrukcji „50% + 50%” od dawna rodziło więc wątpliwości.
I właśnie do tego problemu odniósł się TSUE w sprawie C-213/24.
Małżonkowie jako jeden podatnik VAT – co właściwie powiedział TSUE?
W rozpatrywanej sprawie oboje małżonkowie uczestniczyli w procesie dotyczącym nieruchomości objętej wspólnością majątkową.
Oboje zawarli umowę z profesjonalnym podmiotem przygotowującym nieruchomość do sprzedaży i wspólnie występowali w związku z planowaną transakcją.
TSUE zwrócił uwagę, że przy ustalaniu podatnika VAT znaczenie ma nie tylko formalny tytuł prawny do nieruchomości, lecz również to, czy poszczególne osoby rzeczywiście prowadzą działalność gospodarczą samodzielnie.
Jeżeli małżonkowie działają wspólnie i nie występują wobec nabywców, organów czy innych podmiotów jako dwaj niezależni przedsiębiorcy, możliwe jest potraktowanie małżonków działających łącznie jako jednego podatnika VAT.
Ostateczna ocena konkretnych okoliczności pozostaje jednak zadaniem sądu krajowego.
Wyroku nie należy więc sprowadzać do prostego równania:
małżeństwo + wspólność majątkowa = jeden podatnik VAT.
Takiej zasady TSUE nie ustanowił.
Kiedy podatnikiem może być tylko jeden małżonek?
Sam fakt, że nieruchomość należy do majątku wspólnego, nie oznacza jeszcze, że oboje małżonkowie prowadzą dotyczącą jej działalność gospodarczą.
Możliwa jest sytuacja, w której tylko jeden z nich wykorzystuje nieruchomość w swojej działalności i to on samodzielnie występuje w obrocie jako przedsiębiorca.
Przykładowo małżonkowie kupują lokal użytkowy do majątku wspólnego, ale działalność gospodarczą prowadzi wyłącznie mąż. Lokal zostaje przeznaczony w całości na potrzeby jego przedsiębiorstwa, a żona nie wykorzystuje go w żadnej własnej działalności.
W takim przypadku sama wspólność majątkowa nie powinna automatycznie prowadzić do uznania obojga małżonków za podatników VAT.
TSUE również zaznaczył, że przynależność danego składnika do wspólności ustawowej nie wyklucza sytuacji, w której działalność gospodarczą prowadzi samodzielnie tylko jeden małżonek.
Jak po wyroku C-213/24 ustalać podatnika VAT?
Zamiast zaczynać od pytania, czy każde z małżonków powinno rozliczyć połowę transakcji, lepiej przeprowadzić analizę w odpowiedniej kolejności:
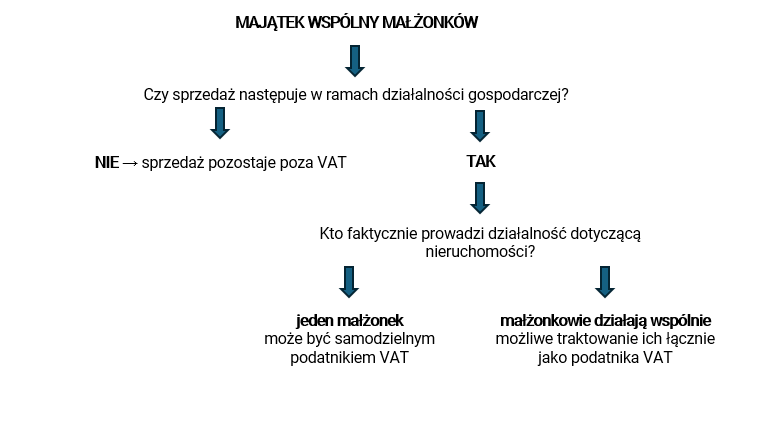
Dopiero po ustaleniu tych kwestii można prawidłowo określić sposób rozliczenia konkretnej transakcji.
Problem z zastosowaniem wyroku TSUE w polskich przepisach
Wyrok C-213/24 tworzy jednocześnie istotny problem praktyczny.
Polska ustawa o VAT nie wskazuje wprost małżeńskiej wspólności majątkowej jako odrębnej kategorii podatnika.
Zgodnie z art. 15 ustawy o VAT podatnikami są osoby prawne, jednostki organizacyjne niemające osobowości prawnej oraz osoby fizyczne wykonujące samodzielnie działalność gospodarczą.
Powstaje więc pytanie, w jaki sposób w krajowej praktyce rejestracyjnej, deklaracyjnej i wymiarowej zastosować koncepcję wynikającą z prawa unijnego do małżonków działających wspólnie.
W analizowanym opracowaniu wskazano, że sytuacja ta może rodzić również wątpliwości z punktu widzenia art. 217 Konstytucji RP, który wymaga ustawowego określenia podstawowych elementów konstrukcji podatku, w tym podmiotów zobowiązanych do jego zapłaty.
Nie oznacza to jednak, że sam wyrok TSUE można uznać za niewykonalny albo że istnieje już jeden przesądzony sposób wydawania decyzji wobec małżonków.
To właśnie sposób implementacji skutków tego orzeczenia do polskiej praktyki pozostaje jednym z najważniejszych problemów powstałych po wyroku.
A co z odpowiedzialnością małżonka za podatki drugiego małżonka?
Status podatnika VAT należy odróżnić od odpowiedzialności za zobowiązania podatkowe.
Zgodnie z art. 29 § 1 Ordynacji podatkowej w przypadku osoby pozostającej w związku małżeńskim odpowiedzialność podatnika obejmuje jego majątek odrębny oraz majątek wspólny podatnika i jego małżonka.
Oznacza to, że nawet jeżeli przedsiębiorcą i podatnikiem jest tylko jeden małżonek, jego zobowiązania podatkowe związane z działalnością gospodarczą mogą oddziaływać na majątek wspólny.
Nie można jednak na tej podstawie automatycznie uznać drugiego małżonka za podatnika VAT.
To dwa odrębne zagadnienia.
Odliczenie VAT przy nieruchomości należącej do majątku wspólnego
Wspólność majątkowa ma również znaczenie po stronie zakupowej.
Częsty przypadek wygląda następująco:
małżonkowie wspólnie nabywają lokal → lokal trafia do majątku wspólnego → działalność gospodarczą prowadzi tylko jeden małżonek → lokal w całości służy jego czynnościom opodatkowanym VAT.
Czy przedsiębiorca może odliczyć cały VAT, czy tylko 50%?
Samo wejście nieruchomości do majątku wspólnego nie powinno automatycznie ograniczać odliczenia do połowy podatku.
W analizowanym materiale wskazano m.in. interpretację indywidualną Dyrektora KIS z 6 marca 2025 r., w której zaakceptowano prawo do odliczenia 100% VAT przez małżonka prowadzącego działalność gospodarczą, mimo że faktury dotyczące nabycia nieruchomości zostały wystawione na oboje małżonków.
Decydujące znaczenie ma przede wszystkim rzeczywiste wykorzystanie nieruchomości do wykonywania czynności opodatkowanych oraz spełnienie pozostałych warunków prawa do odliczenia.
Nie można więc automatycznie przyjąć:
wspólna własność = tylko 50% odliczenia VAT.
Czy małżonkowie prowadzący dwie firmy mogą rozliczać transakcje między sobą?
Jeszcze inna sytuacja występuje, gdy oboje małżonkowie prowadzą odrębne działalności gospodarcze.
Samo pozostawanie w związku małżeńskim nie powoduje, że wszystkie czynności dokonywane pomiędzy ich przedsiębiorstwami są neutralne w VAT.
Jeżeli każde z małżonków samodzielnie prowadzi działalność jako podatnik VAT, czynności pomiędzy nimi mogą wywoływać normalne konsekwencje podatkowe.
Problem komplikuje jednak wspólność ustawowa.
Nie każde przesunięcie rzeczy wykorzystywanej przez jednego małżonka do działalności drugiego oznacza bowiem, że w sensie prawnym doszło do przeniesienia składnika z majątku jednej osoby do majątku drugiej.
Dlatego również w takich przypadkach trzeba zestawić zasady VAT z regulacjami dotyczącymi małżeńskiej wspólności majątkowej.
Sprzedaż wspólnej nieruchomości – co sprawdzić przed transakcją?
Przy większej transakcji nie zaczynałbym analizy od pytania:
„Czy każde z nas wystawia fakturę na 50%?”
To pytanie powinno pojawić się dopiero na końcu.
Najpierw trzeba ustalić:
- Do jakiego majątku należy nieruchomość?
Prywatnego, wspólnego czy wykorzystywanego w działalności? - W jaki sposób była dotychczas wykorzystywana?
Prywatnie, w przedsiębiorstwie jednego małżonka czy w działalności obojga? - Jak przygotowano ją do sprzedaży?
Czy dokonano podziałów, uzbrojenia, zmian przeznaczenia albo innych działań zwiększających możliwość jej komercyjnego wykorzystania? - Kto organizuje sprzedaż?
Sami właściciele czy profesjonalny pełnomocnik działający w ich imieniu? - Kto faktycznie prowadzi działalność gospodarczą związaną z nieruchomością?
Jeden małżonek czy oboje? - Jak małżonkowie występują wobec osób trzecich?
Niezależnie czy wspólnie?
Dopiero odpowiedzi na te pytania pozwalają przejść do określenia podatnika, sposobu dokumentowania transakcji i właściwego rozliczenia VAT.
Podsumowanie
Wyrok TSUE z 3 kwietnia 2025 r. w sprawie C-213/24 nie oznacza, że każde małżeństwo posiadające wspólny majątek automatycznie staje się jednym podatnikiem VAT.
Pokazuje natomiast, że przy ustalaniu podatnika nie można ograniczać się do cywilnoprawnego tytułu własności ani mechanicznie przypisywać każdemu małżonkowi połowy transakcji.
Najpierw trzeba ustalić, czy sprzedaż nieruchomości w ogóle następuje w ramach działalności gospodarczej. Jeżeli tak, znaczenie ma sposób, w jaki małżonkowie faktycznie organizują transakcję i występują wobec osób trzecich.
Jeżeli działalność dotyczącą nieruchomości prowadzi samodzielnie jeden z małżonków, to on może być podatnikiem VAT. Jeżeli natomiast oboje wspólnie przygotowują i przeprowadzają sprzedaż majątku wspólnego, wyrok C-213/24 otwiera możliwość potraktowania ich na potrzeby tej transakcji jako działających łącznie.
W praktyce oznacza to, że przy sprzedaży nieruchomości z majątku wspólnego kwestię VAT warto przeanalizować jeszcze przed rozpoczęciem procesu sprzedaży, szczególnie gdy planowany jest podział gruntu, zmiana jego przeznaczenia, przygotowanie infrastruktury albo powierzenie procesu profesjonalnemu podmiotowi.
Błąd w ustaleniu, kto jest podatnikiem, może przełożyć się nie tylko na wysokość zobowiązania podatkowego, ale również na sposób udokumentowania sprzedaży i rozliczenie VAT przez nabywcę.
Podatki w biznesie wymagają właściwych decyzji
Wspieramy przedsiębiorców i spółki w bieżących rozliczeniach podatkowych, analizie skutków planowanych transakcji oraz ograniczaniu ryzyk podatkowych. Łączymy perspektywę prawną, podatkową i biznesową.